
Inzittendenverzekering of verkeersdeelnemersverzekering: waarom wij de tweede adviseren
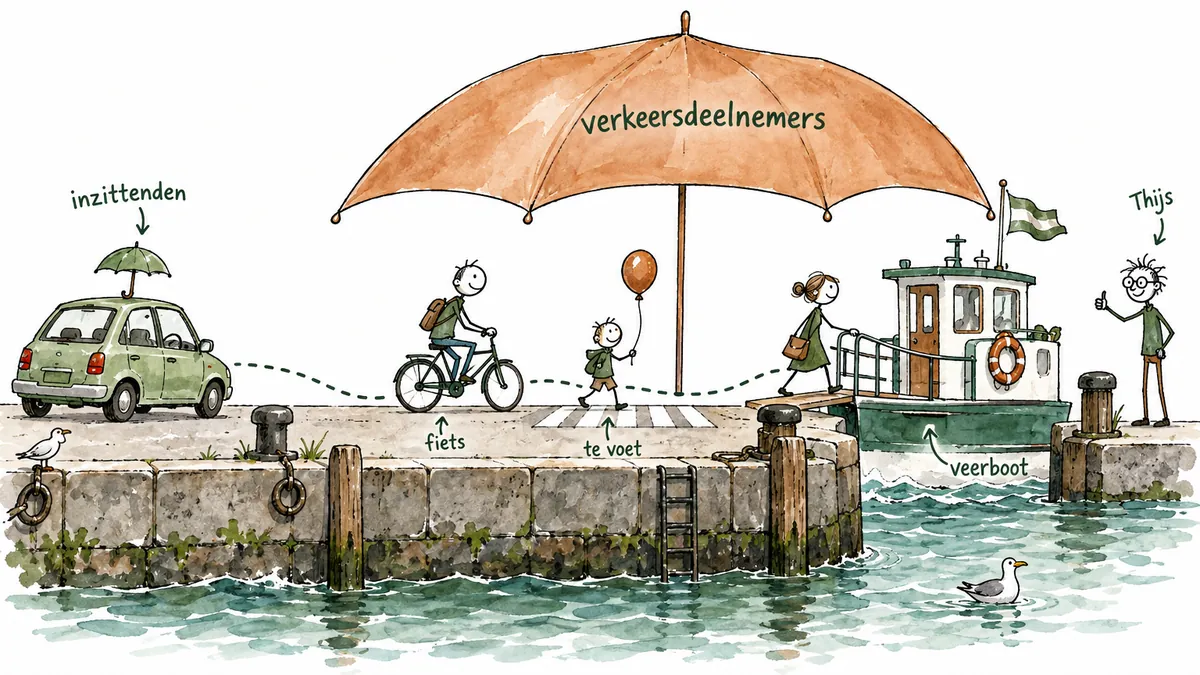
Een inzittendenverzekering hoort bij de auto op je polis en dekt de mensen daarin. De verkeersdeelnemersverzekering van Nh1816 volgt jou en je gezin bij een verkeersongeval ook in andere auto's, op de fiets, te voet en in het openbaar vervoer. Daarom adviseren wij die in plaats van een inzittendendekking per voertuig.
★ 4,7 uit 72 Google-reviews · AFM-vergunning 12046005 · aangesloten bij Kifid
In het kort: Een inzittendenverzekering hoort bij een voertuig. De verkeersdeelnemersverzekering van Nh1816 volgt jou en je gezin bij deelname aan het verkeer. Een schadeverzekering kijkt naar de werkelijke schade; een ongevallenverzekering inzittenden keert bij overlijden of blijvende invaliditeit een vaste som uit.
De verkeersdeelnemersverzekering gaat alleen over verkeersongevallen. Heb je bij Nh1816 ook een andere verzekering voor dezelfde schade, dan keert Nh1816 die schade één keer uit, op de verzekering met het hoogste verzekerde bedrag.
Waarom haalden we bij een klant de inzittendenverzekering van al zijn voertuigen?
In september verzekerden we voor een klant weer een motor erbij. Naast zijn auto heeft hij meerdere motoren, met op zijn voertuigen een schadeverzekering inzittenden. We sloten één verkeersdeelnemersverzekering af en haalden de inzittendendekking van alle voertuigen. Zo hangt zijn letseldekking niet meer aan een voertuig, maar volgt die hem ook op de fiets, te voet en in de trein.
Een aparte dekking voor eigen letsel bestaat omdat de verplichte WA van je autoverzekering schade aan anderen dekt. Bij een motorverzekering vallen je eigen voertuig en je eigen letsel niet onder WA. Een schadeverzekering inzittenden kan ook de bestuurder dekken als die zelf aansprakelijk is, zoals bij de zakelijke autoverzekering van De Goudse.
Wat dekt een inzittendenverzekering precies?
Een inzittendenverzekering dekt mensen die met jouw toestemming in of op het verzekerde voertuig zitten. Er zijn twee soorten. Een ongevallenverzekering inzittenden keert een vast bedrag uit bij overlijden of blijvende invaliditeit. Een schadeverzekering inzittenden kijkt naar de werkelijke schade na een verkeersongeval.
Bij blijvende invaliditeit hangt de uitkering van de ongevallenverzekering af van de mate van invaliditeit, eerst vastgesteld met een vaste tabel en, als dat niet kan, met medische richtlijnen.
De schadeverzekering kijkt naar schade door letsel of overlijden en naar schade aan spullen in de auto of spullen die je bij je droeg. Nh1816 stelt letselschade en schade door overlijden vast volgens Nederlands recht, alsof een ander aansprakelijk is. Dat geldt ook als niemand aansprakelijk is.
De dekking hoort bij het voertuig op je polisblad. Ook in- en uitstappen vallen eronder, net als uitstappen om te tanken, ruiten schoon te maken, een noodreparatie te doen of iemand onderweg te helpen. Fiets je, loop je of zit je in de trein, dan geldt de inzittendendekking van je auto niet.
Die geldt ook niet in een andere auto. Een uitzondering bij Nh1816: staat je auto voor reparatie in de garage, dan geldt de schadeverzekering inzittenden ook in de vervangende auto, zolang die niet op jouw naam staat. Andere verzekeraars hebben hiervoor eigen regels.
Het verzekerde bedrag geldt per ongeval voor alle verzekerden samen. Is hun gezamenlijke schade hoger, dan verdeelt Nh1816 het bedrag naar verhouding. Droeg je geen gordel, dan verlaagt Nh1816 bij de schadeverzekering inzittenden de hele vergoeding met 25%. Dat geldt ook als een kind jonger dan 18 en kleiner dan 135 centimeter niet in een geschikt kinderzitje zat.
Is een uitkering uit de inzittendendekking de enige uitkering voor een schade, dan heeft die onder de huidige voorwaarden van Nh1816 geen invloed op je premiekorting en schadevrije jaren. Op een oudere polis kan dat anders staan, dus kijk welke voorwaarden op je polisblad staan.
Wat dekt de verkeersdeelnemersverzekering van Nh1816?
De verkeersdeelnemersverzekering van Nh1816 dekt schade na een verkeersongeval tijdens privédeelname aan het verkeer. Jij en je gezin zijn verzekerd, net als mensen die met jouw toestemming in of op jouw auto, motor of boot zitten. De dekking is ook los af te sluiten, zonder motorrijtuigverzekering.
Tot het gezin behoren je partner met wie je duurzaam samenwoont en je thuiswonende kinderen, ook stief-, pleeg- en adoptiekinderen. Ongehuwde kinderen die uitwonend zijn voor een voltijdstudie vallen er ook onder.
Kinderen die bij je ex-partner wonen, zijn verzekerd tijdens hun verblijf bij jou. Passagiers in of op jouw voertuig zijn ook verzekerd bij het in- en uitstappen en bij uitstappen om te tanken, ruiten schoon te maken, een noodreparatie te doen of onderweg te helpen.
De privédekking geldt bij een verkeersongeval op de openbare weg in deze situaties:
- Als bestuurder van een privé geregistreerde auto of motor, met toestemming, of als bestuurder van een huurauto.
- Als passagier in of op een motorrijtuig, ook in de auto van een ander.
- Als fietser of passagier op een fiets, en als voetganger.
- Als passagier in bus, trein, metro, tram, veerboot of vliegtuig, met een geldig vervoersbewijs.
- Als bestuurder of passagier van een boot bij privégebruik.
Onder voetganger vallen ook iemand met een kinderwagen, op een step zonder motor, op skeelers, rolschaatsen of een skateboard, en een kind tot 9 jaar op een kinderfiets op de stoep. Een verkeersongeval kan bijvoorbeeld een botsing, brand, slippen of vallen zijn. Ook een val met je fiets op de openbare weg zonder tegenpartij hoort daarbij. Voor andere manieren van deelnemen aan het verkeer is er geen dekking.
Nh1816 vergoedt schade door letsel of overlijden en schade aan privéspullen die je bij je droeg of die in of op het voertuig of de fiets lagen, tot het bedrag op het polisblad per ongeval voor alle verzekerden samen. Voorbeelden bij letsel of overlijden zijn inkomensschade, uitvaartkosten, smartengeld en kosten voor een noodzakelijke aanpassing van je woning of auto.
Is geen auto of ander motorrijtuig direct en actief betrokken, dan vergoedt de verkeersdeelnemersverzekering van Nh1816 schade aan spullen alleen als er bij hetzelfde ongeval ook letsel is, tot maximaal € 1.500 per ongeval.
Geld, betaalpassen en huisdieren vallen nooit onder je spullen. Voor schade aan spullen geldt een eigen risico van € 150 als je fietser of voetganger was. Dat eigen risico geldt ook op een brom- of snorfiets of een speed pedelec.
De dekking geldt in de Europese Unie en onder meer in het Verenigd Koninkrijk, Zwitserland, Noorwegen, Turkije en Marokko. Ze geldt niet wereldwijd: de Verenigde Staten horen bijvoorbeeld niet bij het verzekerde gebied.
Wat is het verschil in één oogopslag?
De schadeverzekering inzittenden van Nh1816 hoort bij het voertuig op het polisblad. De verkeersdeelnemersverzekering volgt jou en je gezin bij meer vormen van privédeelname aan het verkeer, met eigen regels voor een auto van de zaak.
Inzittendenverzekering tegenover verkeersdeelnemersverzekering
| Situatie | Schadeverzekering inzittenden Nh1816 | Verkeersdeelnemersverzekering Nh1816 |
|---|---|---|
| Aan wie hangt de polis | Het voertuig op het polisblad | Jou en je gezin |
| Bestuurder en passagiers in je eigen auto | Ja, met toestemming | Ja, met toestemming |
| Een tweede auto of je motor | Alleen met inzittendendekking op eigen polis | Ja, privé geregistreerd en met toestemming |
| Passagier in de auto van een ander | Nee, niet op je eigen autopolis | Ja |
| Huurauto op vakantie | Nee, niet op je eigen autopolis | Ja, binnen het verzekerde gebied |
| Leaseauto of auto van de zaak, privé gebruikt | Alleen met inzittendendekking op die polis | Ja, secundair |
| Zakelijke rit in een auto van de zaak | Alleen met inzittendendekking op die polis | Nee, bij zakelijke registratie |
| Op de fiets | Nee | Ja |
| Te voet | Nee | Ja |
| Bus, trein, tram, metro, veerboot of vliegtuig | Nee | Ja, met geldig vervoersbewijs |
| Wat wordt vergoed | Werkelijke schade door letsel, overlijden en spullen | Werkelijke schade door letsel, overlijden en spullen |
Bron: polisvoorwaarden Nh1816 voor de schadeverzekering in- en opzittenden en de verkeersdeelnemersverzekering. Bij een ongevallenverzekering inzittenden krijg je een vast bedrag bij overlijden of blijvende invaliditeit in plaats van de werkelijke schade. Andere verzekeraars hebben eigen voorwaarden.
Weet je wat er gedekt is als je gezin fietst in plaats van rijdt?
Wij leggen je autopolissen naast je gezin en hoe jullie reizen. Een kennismaking duurt een half uur en is vrijblijvend. Geen verkooppraatje. Klopt het al, dan hoor je dat ook.
Waarom adviseren wij de verkeersdeelnemersverzekering?
Wij adviseren de verkeersdeelnemersverzekering omdat de dekking jou en je gezin volgt, in plaats van aan een voertuig te hangen. Ook als je fietst, loopt of de trein neemt, kan de dekking gelden. Een gewone inzittendenverzekering van je eigen auto geldt op die momenten niet. Sommige autopolissen hebben wel een uitbreiding voor het gezin, zoals de verkeersschadeverzekering van De Goudse. Wat past, hangt af van je situatie.
Een tweede auto, een motor, een huurauto op vakantie of een rit als passagier bij een ander valt bij Nh1816 onder dezelfde verkeersdeelnemerspolis, binnen de voorwaarden. Zo hoef je voor die privéritten niet per voertuig een inzittendendekking aan te houden.
De verkeersdeelnemersverzekering is een schadeverzekering: bij letsel kijkt Nh1816 naar de werkelijke schade, waaronder inkomensschade. Een ongevallenverzekering inzittenden werkt met een vast bedrag. Voor iemand met een goed inkomen kan inkomensverlies na ernstig letsel de grootste schadepost zijn.
Kijk daarom naar het verzekerde bedrag: dat geldt per ongeval voor alle verzekerden samen. Bij een ongeval met een brom- of snorfiets, fiets, quad, trike of motor keert Nh1816 een lager maximum uit dan in andere verkeerssituaties.
Vergoedt een andere verzekering of regeling de schade al, dan betaalt de verkeersdeelnemersverzekering dat deel niet opnieuw. Denk aan medische kosten die de zorgverzekering vergoedt. Is een ander aansprakelijk en heeft die een WA-verzekering, dan kun je toch een beroep doen op de verkeersdeelnemersverzekering. Heb je recht op vergoeding uit een WA-verzekering van een motorrijtuig of vaartuig die ook bij Nh1816 loopt, dan vergoedt Nh1816 alleen op die verzekering.
Heb je bij Nh1816 daarnaast een andere polis voor dezelfde schade, dan keert Nh1816 één keer uit, op de verzekering met het hoogste verzekerde bedrag. Voor privégebruik heeft een schadeverzekering inzittenden ernaast dan weinig zin. Een zakelijke rit in een zakelijk geregistreerde auto dekt de verkeersdeelnemersverzekering niet.
Wat dekt de verkeersdeelnemersverzekering niet?
De verkeersdeelnemersverzekering van Nh1816 dekt niet elke schade of verkeerssituatie. Schade aan het vervoermiddel zelf valt er bijvoorbeeld buiten, net als een zakelijke rit in een zakelijk geregistreerde auto. Ook gelden uitsluitingen voor onder meer rijgedrag, betaald vervoer en rijden zonder geldig rijbewijs.
- Schade aan het voertuig zelf, zoals je auto, motor, boot, fiets of e-step. Daarvoor bestaat casco of een fietsverzekering.
- Verlies of diefstal van spullen.
- Opzet, roekeloosheid of merkelijke schuld, waaronder zeer gevaarlijk rijgedrag.
- Een bestuurder die door alcohol, drugs of medicijnen niet goed kan rijden, een fietser met meer alcohol of drugs op dan de wet toestaat, of een voetganger met 0,5 promille of meer.
- Een zakelijke rit in een zakelijk geregistreerde auto.
- Een circuit of slipbaan, crossen en wedstrijden.
- Rijles geven, je auto verhuren of in een deelauto-initiatief stoppen, betaald personenvervoer en pakketten of maaltijden bezorgen. Carpoolen mag wel.
- Rijden zonder geldig rijbewijs. Een vergeten verlenging, niet langer dan een jaar verlopen, is wel gedekt.
- Reizen met het openbaar vervoer zonder geldig vervoersbewijs.
Droeg je geen verplichte gordel of helm, dan vergoedt de verkeersdeelnemersverzekering van Nh1816 75% van de letselschade, tenzij je aantoont dat het letsel daardoor niet is ontstaan of erger geworden. Die beperking tot 75% geldt ook voor een kind jonger dan 18 en kleiner dan 135 centimeter zonder geschikt kinderzitje.
Een ongeval thuis, bij het sporten buiten de openbare weg of op het werk buiten het verkeer valt er niet onder. Daarvoor bestaat een gewone ongevallenverzekering; daar gaan we hier niet verder op in.
Wat als je een auto van de zaak of een leaseauto rijdt?
Gebruik je een auto van de zaak of leaseauto privé, dan geldt de verkeersdeelnemersverzekering van Nh1816 secundair: alleen als een andere verzekering niet betaalt. Een zakelijke rit in een zakelijk geregistreerde auto valt er niet onder. Daarom kan een inzittendendekking op die zakelijke auto blijven passen.
Ook als je je eigen privéauto gebruikt voor woon-werkverkeer of een zakelijke rit, geldt de verkeersdeelnemersverzekering secundair. Ben je DGA en rijd je een auto van de zaak, leg dan de zakelijke autopolis naast je privépolis. Zo kun je nagaan wat de zakelijke polis dekt en waar een inzittendendekking past.
Hoe check je wat je nu hebt?
Pak de polissen van je auto's en motoren erbij en kijk welke dekking erop staat. Kijk ook of iemand in je gezin al een verkeersdeelnemersverzekering heeft, eventueel via de werkgever. Vergelijk de voorwaarden, niet alleen de naam: verzekeraars hebben eigen varianten, zoals de verkeersschadeverzekering van De Goudse.
- Pak je voertuigpolissen. Kijk op het polisblad van elke auto en motor of er een inzittendendekking op staat en of dat een ongevallen- of schadeverzekering is.
- Check de gezinsdekking. Kijk of een gezinslid een verkeersdeelnemersverzekering of vergelijkbare gezinsdekking heeft, ook via de werkgever. Een polis van de werkgever kan alleen werkgerelateerde ritten dekken.
- Leg de zakelijke polis ernaast. Rijd je een auto van de zaak, kijk dan wat de zakelijke autopolis dekt.
- Bekijk het verzekerde bedrag. Bij de verkeersdeelnemersverzekering en de schadeverzekering inzittenden van Nh1816 geldt dat bedrag per ongeval voor alle verzekerden samen.
Open je autopolis en zoek het woord ‘inzittenden’.
Hoe wij helpen
Wij zijn onafhankelijk en vergelijken de voorwaarden van meerdere verzekeraars. Nh1816 is daar een van. We kijken per auto en motor wat er nu op staat, of een inzittendendekking dubbel loopt met een verkeersdeelnemersverzekering, en wat de polis van een auto van de zaak dekt.
Sluit je via ons een polis af, dan ontvangen wij provisie van de verzekeraar. Die zit in je premie. Het eerste gesprek duurt een half uur en is vrijblijvend.
Veelgestelde vragen
Heb ik een inzittendenverzekering nodig als ik een verkeersdeelnemersverzekering heb? +
Dat hangt af van je situatie en je polissen. Bij Nh1816 volgt de verkeersdeelnemersverzekering jou en je gezin bij meer vormen van privédeelname aan het verkeer. Heb je daar ook een schadeverzekering inzittenden voor dezelfde schade, dan keert Nh1816 één keer uit. Voor een zakelijk gebruikte auto kan inzittendendekking wel passen.
Is mijn gezin meeverzekerd op de verkeersdeelnemersverzekering? +
Bij Nh1816 zijn je duurzaam samenwonende partner en thuiswonende kinderen meeverzekerd, ook stief-, pleeg- en adoptiekinderen. Ongehuwde kinderen die voor een voltijdstudie uitwonend zijn vallen er ook onder. Kinderen die bij je ex-partner wonen, zijn verzekerd voor een ongeval tijdens de periode dat ze bij jou verblijven.
Ben ik verzekerd als ik zelf van mijn fiets val? +
Een val met je fiets op de openbare weg valt bij Nh1816 onder een verkeersongeval, ook zonder tegenpartij. De verkeersdeelnemersverzekering kan dan schade door letsel en schade aan privéspullen dekken. Voor schade aan spullen geldt een eigen risico; zonder direct betrokken motorrijtuig gelden daarvoor aanvullende voorwaarden.
Geldt de verkeersdeelnemersverzekering in het buitenland? +
De verkeersdeelnemersverzekering van Nh1816 geldt in alle landen van de Europese Unie en daarnaast in een aantal andere landen. Daaronder vallen het Verenigd Koninkrijk, Zwitserland, Noorwegen, Turkije en Marokko. De dekking geldt niet wereldwijd. De Verenigde Staten horen bijvoorbeeld niet bij het verzekerde gebied.
Telt een schade op de inzittendenverzekering mee voor mijn schadevrije jaren? +
Is een uitkering uit de inzittendendekking de enige uitkering voor een schade, dan heeft die onder de huidige voorwaarden van Nh1816 geen invloed op je premiekorting en schadevrije jaren. Op een oudere polis kan dat anders staan. Dat staat los van de vraag welke schade de inzittendenverzekering dekt. Kijk op je polis of je een ongevallenverzekering of een schadeverzekering inzittenden hebt; die werken namelijk verschillend.
De kleine lettertjes: voorwaarden en bronnen
Nh1816, Voorwaarden Verkeersdeelnemersverzekering, polismantel 2012 (juli 2024), kennisbank Bouvy Advies, geraadpleegd 29-10-2026. Artikel 1: wie verzekerd zijn (verzekeringnemer, duurzaam samenwonende partner, inwonende kinderen, kinderen bij de ex-partner tijdens hun verblijf, ongehuwde uitwonende kinderen met een voltijdstudie, en personen in of op het motorrijtuig of vaartuig van de verzekerde).
Artikel 2: de verzekerde hoedanigheden (bestuurder van een particulier geregistreerd of gehuurd motorrijtuig, passagier in of op een motorrijtuig, fietser, passagier van bus, trein, metro, tram, veerboot of luchtvaartuig met geldig vervoersbewijs, vaartuig, voetganger) en de secundaire dekking bij zakelijk gebruik van een particulier motorrijtuig, woon-werkverkeer en particulier gebruik van een zakelijk geregistreerd motorrijtuig.
Artikel 3: letsel, overlijden en particuliere eigendommen, met maximaal € 1.500 voor eigendommen als geen motorrijtuig direct betrokken is en alleen bij letsel.
Artikel 4: Europese Unie plus Albanië, Andorra, Bosnië-Herzegovina, IJsland, Liechtenstein, Marokko, Moldavië, Montenegro, Noord-Macedonië, Noorwegen, Oekraïne, Servië, Tunesië, Turkije, Verenigd Koninkrijk en Zwitserland. Artikel 5: uitsluitingen, waaronder schade aan vervoermiddelen, verlies en diefstal, opzet, roekeloosheid en merkelijke schuld, circuit en wedstrijden, verhuur, deelauto en betaald vervoer, rijles, geen geldig rijbewijs of vervoersbewijs, zakelijk geregistreerd motorrijtuig tijdens een zakelijke activiteit, en alcohol, drugs en geneesmiddelen (voetganger 0,5 promille).
Artikel 7: schadevaststelling volgens Nederlands recht, ook als niemand aansprakelijk is; het verzekerde bedrag per gebeurtenis voor alle verzekerden samen; eigen risico € 150 voor eigendommen van fietser of voetganger (7.1); 75% bij geen gordel, helm of kinderbeveiligingssysteem (7.2); samenloop en één uitkering bij meerdere Nh1816-polissen (7.3); reactietermijn 36 maanden (7.5).
Artikel 8: de begrippen fiets, voetganger en verkeersongeval. Lager maximum bij brom- of snorfiets, fiets, quad, trike of motor: productpagina Nh1816, geraadpleegd 4-11-2026.
Nh1816, brochure Verkeersdeelnemersverzekering (PF-VERKEERSDEELNEMER-NH-form-2305) en folder schadevoorbeelden (PV-VERKEERSDEELNEMER-2512): het hele gezin automatisch meeverzekerd, los af te sluiten ook zonder motorrijtuigverzekering, voorbeelden van vergoede schade bij letsel of overlijden (inkomensschade, uitvaartkosten, smartengeld, noodzakelijke aanpassing van woning of auto), secundaire dekking, en een leaseauto tijdens een zakelijke rit als voorbeeld zonder dekking. De polisvoorwaarden zijn leidend.
Nh1816, Bijzondere Voorwaarden Schadeverzekering In- en Opzittenden (SVI), rubriek E(7), mei 2025: artikel 1 (verzekerden in of op het verzekerde motorrijtuig), artikel 2 (letsel, overlijden en particuliere eigendommen), artikel 5 (vervangend motorrijtuig tijdens reparatie, niet op naam van de verzekerde; de oudere versie E(6) van maart 2023 eist in artikel 5.4 daarnaast dezelfde soort en prijsklasse), artikel 6 (schadevaststelling volgens Nederlands recht, 25% lager zonder gordel of kinderbeveiligingssysteem, samenloop) en artikel 7 (motorrijtuig is het op het polisblad omschreven motorrijtuig).
Nh1816, Bijzondere Voorwaarden Ongevallenverzekering In- en Opzittenden, rubriek C(9), mei 2025, artikel 2: vast bedrag bij overlijden en een uitkering naar de mate van blijvende invaliditeit volgens de Gliedertaxe. Nh1816, Pakketverzekering Motorrijtuigen, polismantel 5024 (mei 2025), artikel 3.3.1: een schade die alleen is uitgekeerd op grond van een ongevallen- of schadeverzekering in- of opzittenden heeft geen invloed op premiekorting en schadevrije jaren.
De Goudse, Productvoorwaarden Personenauto zakelijk 2.0 (september 2023), paragraaf 3.3: de schadeverzekering inzittenden dekt ook de bestuurder, ook als die zelf aansprakelijk is; met auto is uitsluitend de auto op het polisblad bedoeld. De Goudse, Aanvullende Voorwaarden Personenauto PPA-2601: een verkeersschadeverzekering met een dekking voor inzittenden en een dekking voor het gezin. Andere verzekeraars gebruiken eigen voorwaarden.